افصل إجمالي المشاهدات عن المشاهدات المؤهلة ومعدل الأرباح، واضبط المقارنة قبل تغيير خطة الإنتاج.
قبل أن تستنتج أن المحتوى لم يعد مربحًا، اسأل: هل تقارن المؤشرات الصحيحة؟
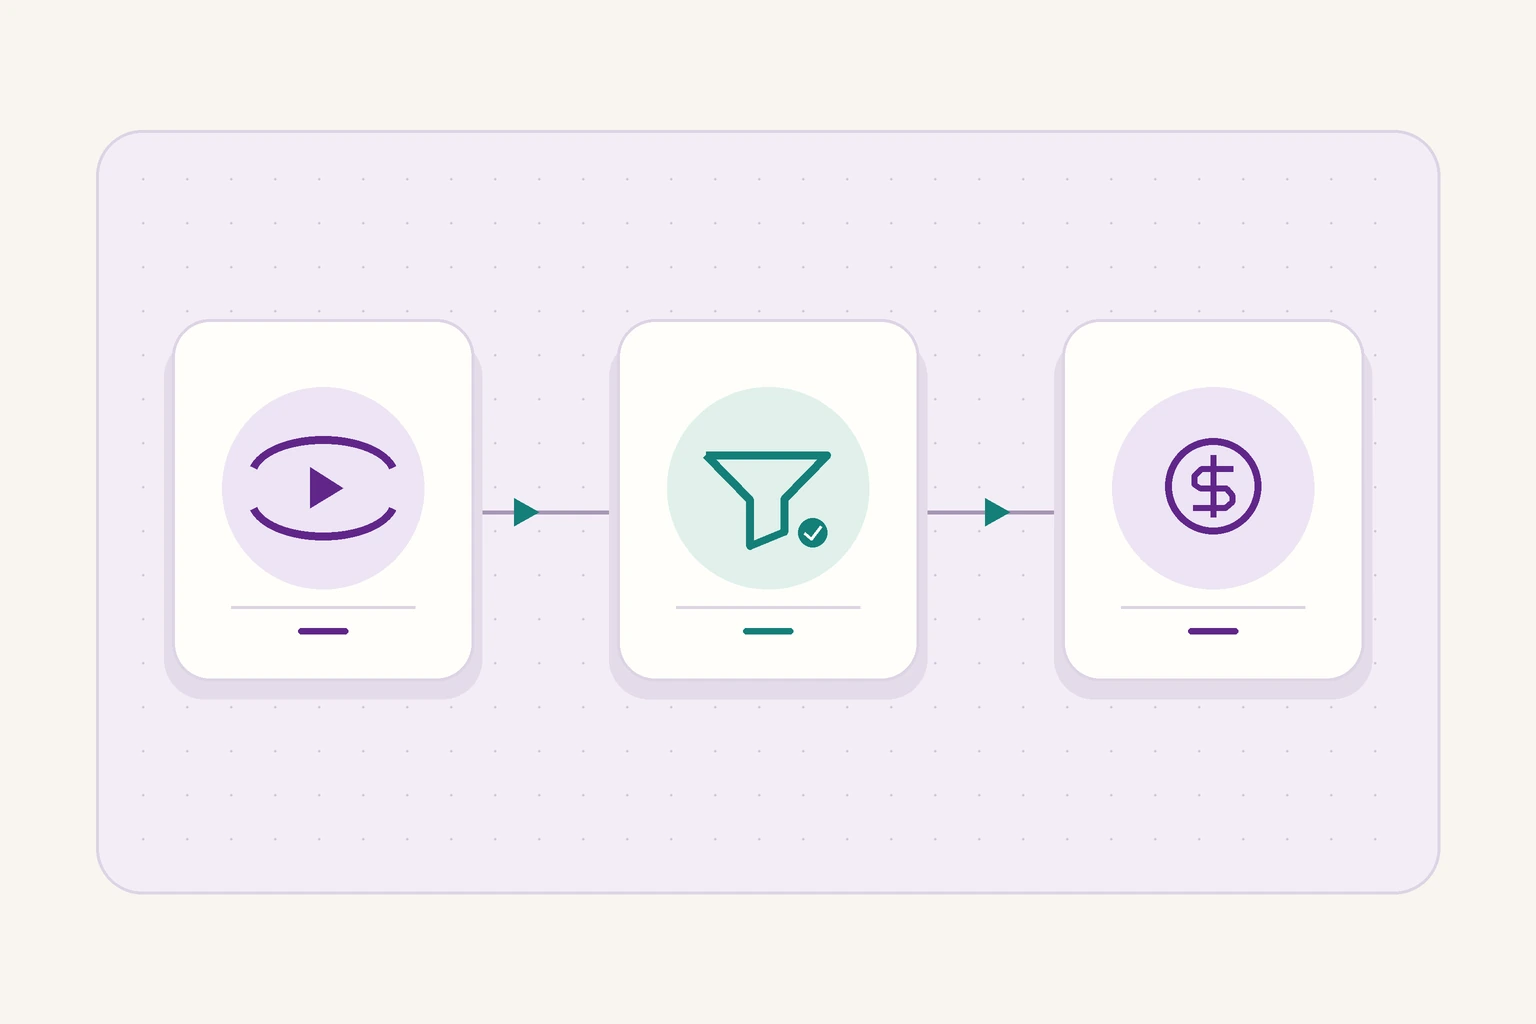
عدد المشاهدات الإجمالي يصف جانبًا من انتشار المحتوى، لكنه لا يكفي وحده لتفسير العائد. البداية الأدق هي الفصل بين حجم المشاهدة، والمشاهدات المؤهلة لتحقيق الدخل، ومعدل الأرباح المرتبط بها.
هذا الدليل موجّه إلى الحسابات المشاركة في برنامج تحقيق الدخل التي تظهر لها هذه البيانات، وليس وعدًا بأهلية كل حساب أو بعائد ثابت.
ثلاثة مؤشرات لا تعني الشيء نفسه
تعرّف Meta «المشاهدات المؤهلة» بأنها مشاهدات قد تكون مؤهلة لتحقيق أرباح، و«معدل الأرباح» بأنه العائد التقريبي لكل ألف مشاهدة مؤهلة. وتعرض أيضًا تفصيلًا للمشاهدات غير المؤهلة وأسباب عدم تأهلها.
عند إعداد تقرير الأداء، افصل بين الأسئلة التالية:
| المؤشر | السؤال الذي يساعدك على إجابته |
|---|---|
| إجمالي المشاهدات | ما حجم مشاهدة المحتوى؟ |
| المشاهدات المؤهلة | ما حجم المشاهدات التي قد تدخل في تحقيق الدخل؟ |
| معدل الأرباح | ما العائد التقريبي لكل ألف مشاهدة مؤهلة؟ |
| أسباب عدم التأهل | ما التفسير الذي تعرضه المنصة للمشاهدات المستبعدة؟ |
الخلط بين هذه الأسئلة يجعل التقرير مضللًا حتى لو كانت الأرقام المنقولة صحيحة.
لماذا لا يكفي ارتفاع إجمالي المشاهدات؟
لأن زيادة المشاهدات لا تخبرك وحدها بما حدث للمشاهدات المؤهلة أو لمعدل الأرباح.
مثال حسابي افتراضي للتوضيح، وليس أسعارًا فعلية لفيسبوك أو نتائج عميل:
إذا سجلت مادة 100 ألف مشاهدة مؤهلة بمعدل تقريبي قدره دولار لكل ألف، فالناتج الحسابي 100 دولار. وإذا سجلت مادة أخرى 150 ألف مشاهدة مؤهلة بمعدل نصف دولار، فالناتج 75 دولارًا.
المادة الثانية حققت مشاهدات مؤهلة أكثر، لكن عائدها في المثال أقل. هذه طريقة لتوضيح العلاقة بين المؤشرين، وليست معادلة تضمن مطابقة المبلغ النهائي في الحساب.
ابدأ بمراجعة المقارنة نفسها
قبل تفسير أي تغير، نقترح في كرومبا تثبيت أساس المقارنة:
- استخدم الفترة الزمنية نفسها للمشاهدات والأرباح.
- قارن المواد بعد مدة متقاربة من نشرها.
- افصل أنواع المحتوى بدل جمعها في رقم واحد.
- تأكد من تطابق نطاق التقرير: مادة واحدة، أم صفحة، أم مجموعة حسابات.
- سجل وقت استخراج البيانات وحالتها، خصوصًا عندما تكون تقديرية.
ثم راجع التجميع. هل جمعت إجمالي الصفحة مع أرباح المواد التي يتضمنها بالفعل؟ هل خلطت بيانات شهر كامل بأسبوع؟ هل قورنت مواد جديدة بأخرى تراكمت نتائجها على فترة أطول؟
هذه أخطاء في التقرير، ولن يعالجها تغيير المونتاج أو زيادة النشر.
وللمزيد عن المقارنات المنضبطة، اقرأ: حساب معدل التفاعل: هل أداء حسابك ضعيف فعلًا أم أن المقارنة غير عادلة؟.
لا تخمّن سبب عدم تأهل المشاهدات
ابدأ بالأسباب التي تظهر داخل حسابك. انسخ وصفها كما هو، وحدد المواد المتأثرة، ثم افصل بين ثلاثة مستويات:
ما نعرفه: رقم أو تنبيه ظاهر في لوحة الحساب.
ما نشتبه فيه: تفسير يحتاج إلى اختبار أو معلومات إضافية.
ما سنفعله: إجراء محدد للتحقق، مع مسؤول وموعد للمراجعة.
لا تحوّل انخفاض الأرباح وحده إلى تشخيص من نوع «الحساب معاقَب»، أو «الجمهور غير مناسب»، أو «كل الفيديوهات تحتاج إلى إطالة». الأرقام تحدد السؤال التالي، لكنها لا تثبت كل تفسير محتمل.
وإذا لم يظهر سبب واضح، دوّن ذلك صراحة. الاعتراف بنقص البيانات أدق من ملء الفراغ بتفسير حاسم.
حوّل التقرير إلى اختبار إنتاج صغير
بعد ضبط البيانات، اختر سؤالًا واحدًا يمكن للفريق العمل عليه.
قد يكون السؤال: هل المقدمة توضح قيمة الفيديو؟ هل العنوان يعد بشيء لا يقدمه المحتوى؟ هل تكلفة إنتاج هذا النوع مناسبة لهدفه؟
نقترح تنفيذ الاختبار على مجموعة متقاربة من المواد، وتغيير عنصر واحد قدر الإمكان، وتحديد ما ستراجعه قبل البدء. لا تجعل كل ارتفاع لاحق دليلًا تلقائيًا على نجاح التعديل؛ فقد تتغير عوامل أخرى بالتزامن معه.
والأهم: لا تقيّم كل مادة بالأرباح المباشرة وحدها. فقد يكون دورها جذب جمهور جديد، أو شرح خبرة المؤسسة، أو دعم خدمة مدفوعة. حدّد الهدف مسبقًا حتى لا تستخدم معيارًا مختلفًا بعد ظهور النتائج.
متى يصبح التوسع في الإنتاج منطقيًا؟
لا يكفي أن تكون إحدى المواد الأعلى دخلًا؛ اسأل أيضًا عن تكلفة الوصول إلى هذه النتيجة.
احسب وقت البحث والكتابة والتصوير والمونتاج والمراجعة. ثم انظر إلى قدرة الفريق على تكرار الجودة، وإلى العائد المباشر أو القيمة التجارية التي تستطيع توثيقها.
قد يكون تحسين سلسلة قائمة قرارًا أنسب من مضاعفة عدد الفيديوهات. وقد تحتاج إلى تغيير توزيع المهام، لا إلى شراء معدات جديدة.
اقرأ أيضًا: متى يتحول صانع المحتوى إلى شركة؟ قرارات الفريق والإنتاج والاستثمار.
الخلاصة: افهم الفارق قبل أن تغيّر الخطة
عندما ترتفع المشاهدات ولا ترتفع الأرباح معها، لا تبدأ بقرار شامل لإعادة بناء المحتوى.
راجع المقارنة، وافصل المؤشرات، واقرأ أسباب عدم التأهل المتاحة، ثم حوّل ما تعرفه إلى اختبار محدود يمكن تقييمه.
في كرومبا، نربط تحليل الأداء بقرارات التحرير والإنتاج. ناقش معنا بناء مراجعة دورية توضح ما الذي يستحق الاستمرار، وما الذي يحتاج إلى اختبار، وما الذي لا تكفي البيانات للحكم عليه.
المصادر والمراجعة
روابط المصادر الأصلية المستخدمة في المقال. آخر مراجعة تحريرية: ١٨ نوفمبر ٢٠٢٦.
- شرح Meta الرسمي لمؤشرات تحقيق الدخلنُشر في 18 مارس 2026، وأضيف إليه تحديث في 13 نوفمبر يخص نسخة Creator Fast Track لطلاب الجامعات في الولايات المتحدة. لا نعرض مؤشرات مارس بوصفها إطلاقًا جديدًا في نوفمبر.